Urakka- ja työntekijätiedot ovat osa työmaan ilmoitusvelvollisuutta
Urakka- ja työntekijäilmoitusten tekeminen on aihe, johon asiakkaat tarvitsevat käytännön neuvontaa. Kyse ei yleensä ole vain itse ilmoituksen lähettämisestä, vaan siitä, ovatko ilmoitukseen tarvittavat tiedot valmiiksi oikein työmaan järjestelmissä.
Rakennustyömaalla tehdystä rakentamis-, korjaus- ja kunnossapitotyöstä on annettava rakentamisilmoitus. Rakennustyössä tilaaja ilmoittaa urakkatiedot, kun taas yhteisen rakennustyömaan päätoteuttaja vastaa työntekijätietojen ilmoittamisesta.
Urakkatiedot ovat tilaajan vastuulla
Urakkatietojen ilmoitusvelvollisuus koskee rakennustyön tilaajaa. Tilaajana voi toimia esimerkiksi rakennuttaja, pääurakoitsija, sivu-urakoitsija tai aliurakoitsija silloin, kun tämä ostaa rakentamispalvelua toiselta yritykseltä. Ilmoitusvelvollisuuden kannalta keskeinen euromääräinen raja on 15 000 euroa ilman arvonlisäveroa. Jos yksittäisen urakkasopimuksen arvo ylittää rajan, urakasta on annettava ilmoitus. Jokainen sopimus käsitellään erikseen, eikä sillä ole merkitystä, onko sopimus tehty kirjallisesti vai suullisesti. Ensimmäinen ilmoitus annetaan yleensä siltä kuukaudelta, jolloin rakennustyö alkaa työmaalla. Jos urakasta maksetaan ennakkoa, ilmoittaminen alkaa jo ennakkomaksukuukaudelta. Tiedot on toimitettava viimeistään kohdekuukautta toisena seuraavan kuukauden viidentenä päivänä. Viimeinen ilmoitus annetaan puolestaan siltä kuukaudelta, jolloin urakan viimeinen lasku maksetaan. Verohallinnon ohjeiden mukaan urakkatietoja voidaan antaa OmaVerossa tai suurempina aineistoina Ilmoitin.fi-palvelussa. OmaVerossa ilmoitettaviin tietoihin kuuluvat muun muassa työmaan tai sopimuksen tiedot, urakoitsijan tunnistetiedot, toimeksiannon laji ja urakan kesto sekä laskutukseen ja käännettyyn arvonlisäverovelvollisuuteen liittyvät tiedot. Urakka- ja työntekijäilmoitukset saa kuitenkin vaivattomasti tehtyä suoraan Lixani-palvelusta, ilman että täytyy erikseen mennä Verohallinnon palveluun.
Työntekijätiedot kokoaa päätoteuttaja
Työntekijätietojen kohdalla vastuut ovat erilaiset. Yhteisen rakennustyömaan päätoteuttajan tai pääurakoitsijan tehtävänä on ilmoittaa työmaalla työskentelevien henkilöiden tiedot Verohallinnolle. Jos päätoteuttajaa tai pääurakoitsijaa ei ole nimetty, ilmoitusvelvollisuus kuuluu rakennuttajalle. Käytännössä tämä edellyttää tiedonkulkua koko urakointiketjussa. Käsittelimme samaa työnjakoa artikkelissamme Rakennusalan tiedonantovelvollisuus. Aliurakoitsijat toimittavat yhteisellä työmaalla työskentelevien henkilöiden tiedot päätoteuttajalle tämän määrittelemällä tavalla, minkä jälkeen päätoteuttaja kokoaa työmaan työntekijätiedot ilmoittamista varten. Työntekijätietoja voidaan urakkatietojen tapaan antaa OmaVerossa tai suurempina aineistoina Ilmoitin.fi-palvelussa. Myös työntekijäilmoitukset hoituvat suoraan Lixanin järjestelmästä toimitettuna koostetusti Verottajalle.
Ilmoittamisen suurin työ tehdään ennen ilmoituspäivää
Verottajailmoituksen tekeminen voi näyttää yksittäiseltä kuukausitehtävältä, mutta ilmoituksen luotettavuus ratkaistaan pääosin jo työmaan päivittäisessä tiedonhallinnassa. Jos työmaiden, urakoitsijoiden, sopimusten ja työntekijöiden tiedot ovat eri järjestelmissä, taulukoissa ja sähköposteissa, ilmoituskauden päättyminen käynnistää helposti uuden tiedonkeruukierroksen. Sama ilmiö näkyy työmaan muussakin tiedonkulussa.
Näin ilmoittaminen voidaan hoitaa Lixanissa
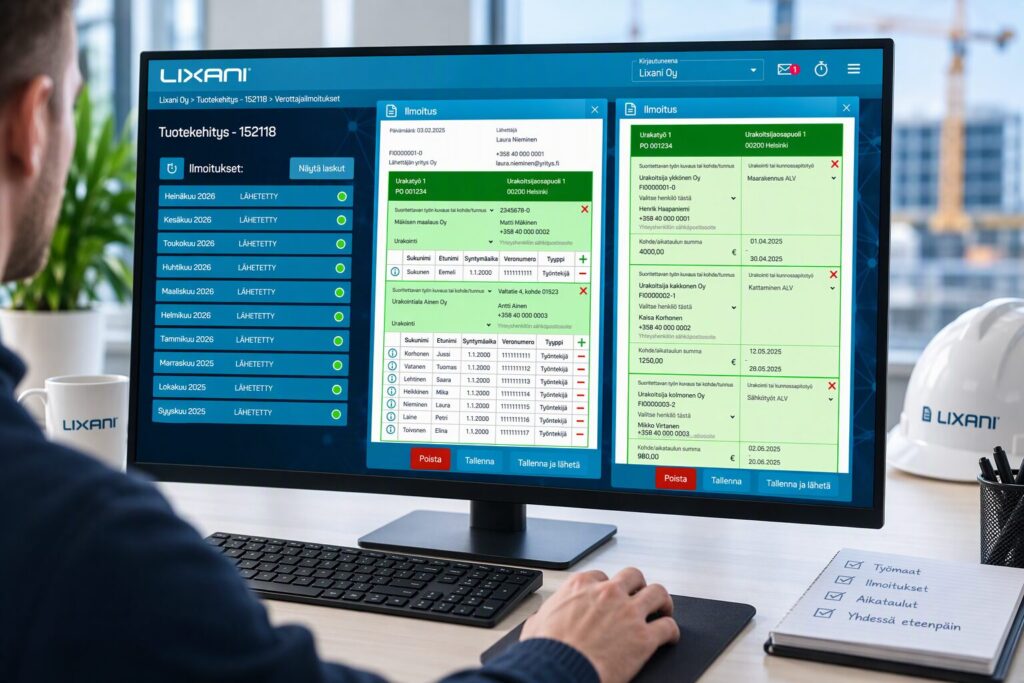
Käytännön esimerkkinä voidaan tarkastella urakoitsijaa, jolla on samanaikaisesti useita työmaita ja niiden alla omia aliurakoitsijoita. Kun projektien, yritysten ja työntekijöiden perustiedot ylläpidetään Lixanissa osana normaalia työmaan toimintaa, ilmoittamiseen tarvittavaa aineistoa ei tarvitse rakentaa joka kuukausi tyhjästä. Lixanin järjestelmä kokoaa samaan kokonaisuuteen muun muassa työajat, projektitiedot, dokumentoinnin ja työmaalla syntyvän tiedon, ja verottajaraportointi on osa järjestelmän toiminnallisuutta. Urakkatietojen tapauksessa lähtötietona ovat työmaa, sopimus ja urakoitsija sekä ilmoitusjaksoa koskevat urakkatiedot. Työntekijäilmoituksen kohdalla olennaista puolestaan on, mitkä henkilöt ovat työskennelleet ilmoitusjakson aikana kyseisellä työmaalla ja minkä yrityksen palveluksessa he ovat. Lixanin integraatio yhdistää työmaan arjen myös Verohallinnon ilmoituksiin, jolloin tavoitteena on vähentää tietojen manuaalista siirtämistä järjestelmästä toiseen. Tästä syntyy myös ilmoittamisen kannalta olennainen hyöty. Kun työntekijä, työnjohto ja talous käyttävät samaa työmaasta syntyvää tietoa, viranomaisraportointi voidaan rakentaa osaksi normaalia prosessia sen sijaan, että ilmoituspäivää edeltäisi erillinen selvitystyö.
Varaa lyhyt esittely niin näytämme miten teet ilmoitukset koostetusti Lixani -järjestelmällä.